Дебетовая карта: что такое и как ей пользоваться?
Содержание:
- Подробнее про дебетовую карту
- ТОП-5 популярных дебетовых карточек
- Защита и безопасность дебетовой карты
- Как проверить — кредитная или дебетовая карта?
- Как получить карту?
- Как определить тип банковского счета дебетовой карты: депозитный или текущий?
- Что значит дебетовая карта и чем она отличается от кредитной
- Основные отличия от кредитной карты
- Овердрафт: реальная выгода или неприятный сюрприз?
- Дебетовая карта, что это за фрукт?
- Что такое дебетовая карта банка
- Дебетовая карта, что это? Достоинства и недостатки дебетовой карты
- Оформление
- Как оформить карту
Подробнее про дебетовую карту
Дебетовая карточка – это платежный инструмент, необходимый для безналичной платы за товары и услуги, за счет личных средств, имеющихся на персональном расчетном счету, закрепленном за банковским пластиком. То есть, это ваш виртуальный кошелек, куда вы можете как самостоятельно положить деньги, так и получить их в счет оплаты вашего труда (заработная плата). Чаще всего, дебетовые карты открываются именно по зарплатному проекту, причем ваше предприятие само выбирает банк, заключив соответствующий договор на обслуживание.
Все что вам потребуется: предоставить ваши документы и заполнить анкету-заявку. Если карта выдается персонифицированная, тогда ее придется подождать 2-3 недели, а не именную вам выдадут в тот же день.
ТОП-5 популярных дебетовых карточек
На рынке представлен необычайно широкий ассортимент дебетовых карт. В этой ситуации клиентам может быть очень тяжело сделать выбор самостоятельно. Сравнивать десятки и сотни предложений обычно ни у кого нет желания
В этом случае стоит обратить внимание на ТОП-5 лучших дебетовых карт:
Польза (Хоум Кредит Банк)

- Обслуживание: полностью бесплатно
- Максимальный кэшбэк по карте: 5%
- Процент на остаток по счёту: до 5%
Оформить карту
Opencard (Открытие)

- Обслуживание: полностью бесплатно
- Максимальный кэшбэк по карте: 2,5%
- Процент на остаток по счёту: нет
Оформить карту
Альфа-Карта (Альфа-Банк)

- Обслуживание: полностью бесплатно
- Максимальный кэшбэк по карте: 2%
- Процент на остаток по счёту: до 7%
Оформить карту
Tinkoff Black (Тинькофф Банк)

- Обслуживание: возможно бесплатно
- Максимальный кэшбэк по карте: 15%
- Процент на остаток по счёту: до 4%
Оформить карту
Прибыль (Уралсиб)

- Обслуживание: возможно бесплатно
- Максимальный кэшбэк по карте: 3%
- Процент на остаток по счёту: до 6,25%
Оформить карту
Защита и безопасность дебетовой карты
Соблюдать безопасность в отношении банковских продуктов нужно. Это касается не только дебетовых, но и кредитных карт. Чтобы не потерять накопленные средства, рекомендуется соблюдать следующие правила:
- Ни в коем случае не сообщать ПИН-код, номер карты, а также CVC/CVV (три цифры, прописанные с обратной стороны) посторонним. Финансовые организации не рекомендуют выдавать указанные данные даже родственникам.
- Не стоит записывать ПИН-код на бумагу или саму карту. Также данная информация не должна храниться совместно с банковским продуктом.
- Для осуществления перевода денежных средств нужен лишь номер карты или мобильного телефона (если есть привязка к смс-приложению). Никакие дополнительные данные от пользователя не нужны.
- Не следует открывать и переходить по ссылкам, которые приходят на почту или мобильный телефон. Они могут содержать вирусные программы. Кроме того, пользователь может перейти на поддельный сайт и при введении логина и пароля данная информация поступит злоумышленникам.
- В случае утраты или кражи карты следует незамедлительно связаться со специалистом по телефону горячей линии или обратиться в отделение для блокировки пластика. В последующем его можно будет восстановить.
- Перед тем как вставлять пластик в терминал, рекомендуется осматривать его на предмет подозрительных устройств, предназначенных для считывания данных.
Как можно понять, дебетовый продукт является полезным и нужным при любых обстоятельствах. С его помощью можно не только оплачивать покупки, но и использовать как своего рода копилку. Все дело в том, что по ним устанавливаются достаточно хорошие проценты на остаток на счете. В любом случае, подбирать сервисную программу нужно под себя, исходя из личных предпочтений и требований.
Последнее обновление — 9 марта 2021 в 18:40
1-й шаг к успеху!
Прекращаем творить себе бедность. Бизнес. Интернет. Финансы
ПЕРЕЙТИ канал Твой 1-й>миллион в телеграмм
Как проверить — кредитная или дебетовая карта?
Допустим, у вас тики имеется в запасе 2-3 банковские карты, и вы уже давно забыли какую и для чего открывали. Тогда, чтобы разобраться какая карта является дебетовой, а какая кредитной, вам можно воспользоваться основными способами проверки принадлежности карточки.
Изучение дизайна карты
Первым делом возьмите карточки и посмотрите, если на них надписи дебет или кредит. Конечно, далеко не все банки печатают это слово, ведь так упрощается процедура идентификации карты и для мошенников. Но все же, если вы увидели одну из надписей, тогда вы сразу сможете определить кредитная или дебетовая карта перед вами.
Изучение условий договора
Если по визуальным признакам определить не получилось, тогда одним из главных способов является изучение договора на обслуживание. В договоре будет обязательно указано для каких целей выдавалась карта. Если она кредитная, тогда в договоре будет также указан размер кредита, оформленного на карту. В большинстве случаев, клиенты, при заключении договора читают его не слишком внимательно, а зря. Ведь вы всегда можете упустить из виду принципиально важные моменты использования карты.
Посещение отделения банка
Этот способ подойдет больше для тех, у кого всего одна карта осталась не идентифицированной. Вы можете обратиться к любому консультанту, предоставив имеющуюся у вас карту, и попросить ее проверить на принадлежность к тому или другому типу. Но в этом случае вам также придется предъявить паспорт.
Другой вариант — позвонить на горячую линию. Вам нужно будет пройти идентификацию и назвать номер карты. Консультант проверит информацию и расскажет о том какая карта у вас сейчас.
Использование услуги интернет-банкинг
Для тех клиентов, которые пользуются банкингом вполне достаточно будет зайти в личный кабинет и посетить раздел посвященный открытым картам. Кликнув на карту, вы сможете просмотреть основную информацию по ней, в том числе и о ее типе. Если вдруг вы не нашли нужные сведенья, тогда ознакомьтесь с движениями по карте.
Если вам будет доступны данные только о сумме денег, хранящихся на счете и операциях, осуществленных за выбранные период, и лимит овердрафта — значит перед вами дебетовая карта.

Рис.3 Где указан тип карты
Если вы увидите «задолженность по кредиту» или «размер минимального платежа до окончания льготного периода» — не сомневайтесь, перед вами кредитка.
Поиск имени и фамилии владельца на карте
Последний, не очень надежный способ — проверить наличие фамилии и имени владельца карточки. В большинстве случаев кредитные карты оформляются персонифицированными. То есть, на ней будет указано имя владельца (хотя уже можно встретить и мгновенные кредитные карты). Если же перед вами карта неименная, то большая вероятность что вы оформили моментальную дебетовую карту. Но не все банки предлагают возможность мгновенной выдачи карты.
Как получить карту?
В зависимости от того, какой банк вы хотели бы выбрать, в качестве обслуживающего, меняются условия на получение карты и открытие текущего счета. Одним банкам достаточно вашей онлайн-заявки, другие же предусматривают только личное присутствие для заполнения бумаг. Давайте рассмотрим некоторые варианты.
В Сбербанке, к примеру, для открытия социальной, пенсионной, личной и моментальной карты, независимо от цены на годовое обслуживание, необходимо лично посетить ближайшее отделение банка и заполнить анкету-заявку. При себе должен быть паспорт, после чего вам сразу выдадут неименную карточку (Моментум) либо, оформят персонифицированную, ее придется подождать сроком до 1 месяца. А вот в случае с картами «Молодежными» было предусмотрено исключение, заказать такую карту можно на официальном сайте Сбербанка, где можно даже выбрать уникальный дизайн карты.
В банке Тинькофф единственным способом оформления карты является онлайн-подача заявки. Для этого заполняется простая анкета, куда вводятся ваши персональные данные, указывается тип желаемой карты и вписывается будущее тайное слово. После этого с вами свяжется консультант, спросит ваше точное местонахождения, куда следует доставить карту, и если ваш город находится в радиусе покрытия, тогда курьер привезет ее прямо к вам домой.
В банке ВТБ предусмотрена возможность онлайн-подачи заявки для любой выпускаемой карты. На официальном сайте вы выбираете нужный вам продукт и заполняете заявку. Если вы проживаете в Москве и области, тогда можете заказать курьерскую доставку карты на дом. Если же нет, тогда карта будет доставлена в ближайшее к вам отделение банка. ВТБ предусматривает открытие карты и для нерезидентов, им онлайн-заявка недоступна. Для оформления карты необходимо обратиться в удобное отделение банка.
В банке МТС можно выбрать одну из 4 дебетовых карт, направленных на решение разных задач клиента. Так, для открытия карточки Викенд, достаточно подать заявку на сайте и получить карту в ближайшем отделении банка. А вот если вам нужна карточка платинум, детская или МИР, тогда заявку придется подавать непосредственно в банке. Карту обещают выдать в этот же день.
Как определить тип банковского счета дебетовой карты: депозитный или текущий?
Депозитный счет нужен для сумм, хранимых лицом на протяжении конкретно обозначенного времени. На вклад начисляется процентная ставка. Владельцы депозита не могут рассчитывать на доступ к сбережениям в любой день. Деньги доступны, когда срок вклада окончен.
В отличие от депозитного, стандартный текущий счет гарантирует лицу доступ к средствам по желанию. Пользуясь текущим счетом, реально оплачивать заказы online и в стационарных супермаркетах, услуги многочисленных компаний, фирм. Начисление процентной ставки на него не осуществляется. Некоторые банки для привлечения клиентов начисляют на остатки денег текущих счетов небольшие проценты.
Депозитный
Счет подобного вида открывается с несколькими пожеланиями – сохранить средства, заработать на них. Проценты даются за вложенные деньги. Данный метод пассивного дохода является самым простым и доступным. Инвестирование позволяет зарабатывать с минимальными рисками. За пользование деньгами финансовое учреждение платит минимально возможные проценты.
Условия по вкладам значительно отличаются у различных банков. Главная схема – отсутствие доступа к вкладу клиента на период, обозначенный в договоре. После завершения срока будут выплачены проценты, которые предусматриваются условиями банковской программы.

Текущий
Нужен для сохранности денег, выполнения текущих расчетов у физических лиц, организаций, компании. Финансы с текущего счета легко снимаются, когда удобно клиенту. При необходимости можно пополнить баланс.
Текущий счет открывается в зарубежной или национальной валюте. Предназначается для учета транзакций с валютой, полученной на внутреннем финансовом рынке. Валютный счет создается банковскими организациями так же, как и в национальной валюте.
Расчетный
В настоящее время расчетный счет часто нужен представителям бизнеса. Его открытие осуществляют организации, не занимающиеся кредитованием. Услуги доступны физическим лицам и ИП для проведения транзакций по расчетам во время ведения бизнес-сделок. Поскольку многие клиенты до сих пор не могут разобраться в отличиях р/с от карточного, об особенностях последнего и пойдет речь ниже.
Карточный
Этот счет используется для проведения денежных операций при помощи банковских пластиковых карточек
Если финансовое учреждение делает предложение относительно открытия такого типа счета, клиенту важно уточнить нюансы:
- размер комиссии за снятие денег в банкомате, кассе;
- сколько стоит обслуживание счета;
- правила применения карточки банка в зарубежных государствах;
- стоимость дополнительных услуг.

Что значит дебетовая карта и чем она отличается от кредитной
Данный продукт привязывается к расчетному счету держателя, его можно использовать для покупок в магазинах или интернете, для оплаты различных услуг, в т. ч. банковских, коммунальных, образовательных и т.д.
Кроме этого, с карты можно снимать наличные деньги в любой валюте, переводить их клиентам своего или стороннего банка.
Дебетовый продукт отличается от кредитного тем, что на нем лежат только собственные средства. Клиент не может выйти за пределы лимита, взять у банка займ и воспользоваться им. Дебетовая карта выгодно отличается от кредитки тем, что вносить на счет и снимать с него деньги можно в любое время. Она не требует обязательного ежемесячного платежа и оплаты процентов за использование денежных средств.
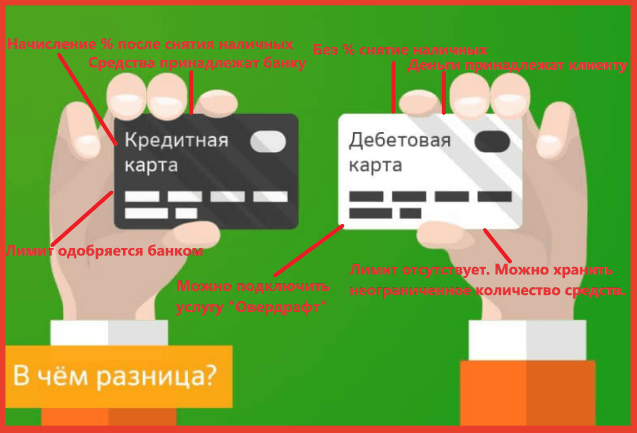 Отличия дебетовой карты от кредитной.
Овердрафт — выгода или неприятный сюрприз
Овердрафт — это небольшое исключение из правил использования дебетового продукта. В данном случае различается технический (неразрешенный) и разрешенный овердрафт, простыми словами — это мини-кредит.
Разрешенный овердрафт — это небольшой займ, который банк предлагает и одобряет после того, как внимательно изучит платежеспособность и надежность гражданина. Такая функция может пригодиться в том случае, если при проведении какой-либо операции держателю не хватает денег, но банк помогает возместить данную сумму за счет своих средств.
Эта услуга не является бесплатной, поэтому в зависимости от суммы и срока использования мини-кредита на него начисляются проценты.
Технический (неразрешенный) овердрафт может возникнуть в нескольких случаях:
- Если держатель снимает наличные средства в банкомате сторонней финансовой организации и за данную операцию взимается комиссия. При нехватке денежных средств владелец пластикового продукта уйдет в минус.
- При расчетах в других странах может возникнуть разница в курсах валют, что тоже приводит в техническому овердрафту при недостаточной сумме на карте.
- При автоматическом снятии годового обслуживания на счете возникает минусовой баланс.
Таким образом у клиента появляется задолженность перед банком даже с дебетовым финансовым продуктом, поэтому рекомендуется всегда иметь на карте неснижаемый остаток в 500-1000 руб. на данные случаи.
https://youtube.com/watch?v=0XUIwGh09Ys
Основные отличия от кредитной карты

На дебетовой карте хранятся только личные средства владельца, на кредитной — виртуальные деньги банка, которые клиент может потратить в долг. Это так называемый кредитный лимит — то, на сколько банк позволяет уйти в минус.
Визуально отличить дебетовую карту от кредитной сложно, зачастую невозможно. И те и другие бывают неименными и именными. Но, иногда на лицевой стороне прямо указано: debit или credit card. Для уточнения информации, что это у вас такое — кредитная или дебетовая карта — нужно внимательно прочитать условия договора или проконсультироваться в отделении банка-эмитента.
Овердрафт: реальная выгода или неприятный сюрприз?
Банк может разрешить пользоваться его деньгами (овердрафт). Различают разрешенный и неразрешенный (технический) овердрафт.
Разрешенный овердрафт. Как правило, эта услуга предлагается банком после изучения платежеспособности клиента на протяжении нескольких месяцев. Представляет собой мини-кредит на короткий срок. Если вам не хватает собственных денег на счете для проведения оплаты, овердрафт дает право погасить недостающую сумму за счет средств банка. Конечно, не бесплатно.
После прочтения Вы поймете, как перестать работать за копейки на нелюбимой работе и начать ЖИТЬ по-настоящему свободно и с удовольствием!
Скачать книгу
Другой случай – неразрешенный (технический) овердрафт. Чтобы неожиданно для себя не оказаться в долгах, давайте разберемся с этим понятием. Случаи возникновения технического овердрафта:
- При снятии наличных в банкомате «чужого» банка может взиматься комиссия, которая спишется с вашего расчетного счета. При недостатке средств вы уйдете в «минус».
- При расчетах за границей рублевой картой образуется курсовая разница, которая тоже должна быть оплачена.
- Периодическое годовое обслуживание банком снимается автоматически.
- При некоторых типовых платежах отсутствует обязательная авторизация. В этом случае сумма списывается без запроса информации о балансе счета.
Таким образом, есть возможность уйти в «минус» и с дебетовой картой. Поэтому стоит всегда иметь на ней небольшой остаток (в пределах 500 руб.), чтобы своевременно погасить задолженность. Если приходится часто прибегать к заемным средствам, то лучше завести кредитку, на которой предусмотрен льготный беспроцентный период пользования «чужими» деньгами.
Дебетовая карта, что это за фрукт?
Но начать лучше с определения. Итак, дебетовая карта? Это платежная карта определенного банка, которая привязывается к расчетному счету ее держателя.
Она используется владельцем для совершения покупок, оплаты разнообразных услуг, получения наличных денег в банкоматах, перевода средств держателям карт других банков. Основная функция дебетового пластика — на ней лежат деньги, эти деньги можно тратить и их можно снять в любое время. Они приравниваются ко вкладу и защищены АСВ. В отличие от кредитки, где денег как бы нет — они принадлежат банку и вы можете их взять в кредит — на дебетовой находятся только личные деньги.
Что такое дебетовая карта банка

Дебетовая банковская карта — это платежный инструмент для безналичной оплаты товаров и услуг в обычных магазинах и в онлайне. Предназначена она для хранения и использования только личных средств в пределах остатка на лицевом счету, к которому привязана. Говоря простыми словами, это кошелек с деньгами в виде небольшой пластиковой карточки. Что владелец положил в этот кошелек, то и может потратить.
Дебетовые карты действуют до 5 лет. На лицевой стороне напечатан номер из 16 (18, 19) цифр. По нему можно узнать, какой банк эмитировал пластик и в какой платежной системе. Внизу указаны срок действия в формате MM/YY, фамилия и имя держателя латинскими символами, если карта персонализирована. Вся эта информация нанесена рельефным способом печати. Дополнительно на лицевой стороне помещаются логотипы банка и платежной системы, микропроцессорный чип.
Оборотная сторона всегда однотонная. Здесь размещены магнитная полоса для терминалов оплаты, код безопасности из 3 цифр (CVV2 для «Визы», CVC2 для «МастерКард»), место для подписи владельца. Присутствуют также голограмма платежной системы, телефон контактного центра банка, иногда штрих- или QR-код.
Вам может быть интересно — «Дебетовая карта Tinkoff Black — лучшая карта для повседневного использования».
Дебетовая карта, что это? Достоинства и недостатки дебетовой карты
Что такое дебетовая карта? Это многофункциональный помощник, который очень прочно закрепился в нашей повседневной жизни, это не с проста.
К плюсам карты можно отнести:

Достоинства и недостатки дебетовой карты
- Удобство. Всем знаком вес мелочи в кошельке или карманах? Карта практически ничего не весит, при этом занимает крайне мало места. К тому же, ей можно расплачиваться практически везде. Все больше торговых точек стремятся обзавестись терминалами для приема платежей с пластиковых карт.
- Безопасность. Ношение с собой наличности, особенно если вы приготовили наличные деньги для крупной покупки довольно небезопасно. Даже если мошенники украдут вашу карту, заблокировав ее, вы ничего не потеряете. А карту можно заказать новую.
- Быстрота и удобство покупок. Оплачивать картой покупки быстрее чем расплачиваться наличкой. Не нужно ждать пока продавец отсчитает вам сдачу, не нужно разменивать крупные купюры на более мелкие для оплаты, не нужны рыться по карманам в поисках недостающих 10 копеек.
- Контроль расходов. С дебетовой картой очень удобно контролировать свои расходы – достаточно только сделать выписку по счету и посмотреть на что вы тратите деньги, что приобретено действительно полезного, а на что можно не тратиться. Согласитесь, наличка тратиться гораздо быстрее, а потом уже и не вспомнить на что она была потрачена.
- Оплата по интернету возможна только с помощью банковской карты.
- Оплатить ЖКХ, телефон, детский сад, интернет, телевидение, можно не выходя из дома. Это экономит ваше время.
- Экономия денежных средств. По многим картам могут действовать бонусные программы, различные акции, как от самого банка, так и от торговой точки. Например, существует дебетовая карта с кэшбеком.
- Лимит по снятию наличности, лимит по транзакции по карте. Это нужно уточнять у банка.
- Стоимость обслуживания. Годовое обслуживание, смс-информирование, страхование карт. Но бывают и дебетовые карты с бесплатным обслуживанием.
- В случае утери карты и ее перевыпуска, денежные средства на ней могут быть недоступны некоторое время.
- Нужно следить за тем, чтобы никто не подсмотрел ваш ПИН-код и CVV-код (это 3-значный код, необходимый для оплаты в интернете).
Оформление
Популярность банковских дебетовых карт во многом объясняется тем, что в большинстве случаев применяется крайне простая процедура их оформления. Обычно она представляет собой набор несложных действий клиента:
- выбор банка, исходя из предлагаемых условий и имеющихся запросов и требований;
- визит в отделение банка или заполнение заявки в режиме онлайн на сайте кредитной организации;
- получение пластиковой карты.
Естественно, при оформлении клиенту предоставляется соответствующий договор, который содержит тарифы на обслуживание, установленные банком-эмитентом.
Оформление дебетовой карты онлайн
Все большее количество самых различных операций в современных условиях осуществляется при помощи интернета. Это легко объяснимо тем, что подобный подход позволяет экономить большое количество времени, кроме того, он намного комфортнее и удобнее обычных процедур, предусматривающих необходимость личного присутствия в офисе банка и заполнения вручную различных документов. Подавляющее большинство клиентов банков не испытывают проблем с доступом к интернету, поэтому все операции стараются проводить в режиме онлайн, что вполне логично и целесообразно.
Заполнение заявки
Заявка на получение дебетовой карты представляет собой небольшую анкету. Степень ее детализации определяется видом выбранного клиентом пластика. Очевидно, что при оформлении бесплатной карты мгновенной выдачи (в Сбербанке или ВТБ изготовление такой занимает 10 минут) банк запрашивает минимум информации. При желании получить более функциональный продукт клиент должен предоставить следующие сведения:
- ФИО, номер телефона и адрес электронной почты для связи;
- имя, которое указывается на карточке;
- паспортные данные и адрес регистрации, а также фактического проживания.
Кроме того, банк запрашивает в некоторых случаях род деятельности клиента и, практически всегда, просит указать кодовое слово.
Получение дебетовой карты
После изготовления карты банковский сотрудник связывается с клиентом по телефону или с помощью электронной почты, указанной в заявке. В настоящее время предлагается два способа получение карточки: путем личного посещения отделения банка-эмитента или доставкой с использованием различных курьерских служб. Как правило, выбор способа зависит от уровня оформляемого финансового инструмента. Очевидно, что наиболее простые и мало функциональные карты нерационально и попросту невыгодно доставлять курьером.
Как оформить карту
Форма для оформления дебетовой карты в Тинькофф банке.
Дебетовую карту можно оформить с 18 лет, предоставив паспорт. Банк Тинькофф дает возможность открыть карточку с 14 лет. Для ее получения не требуются другие документы и справки, не имеет значения платежеспособность гражданина и как он выглядит.
В банке будущий клиент заполняет заявление и через несколько дней получает готовую именную карту. Неименной продукт он получает в этот же день после сдачи заявления и подписания договора.
На что обратить внимание
При выборе данного финансового продукта следует обратить внимание на следующие аспекты:
- Какова степень защиты и безопасности финансового продукта — магнитная лента или микрочип. Необходимо помнить, что карта с чипом защищена надежнее.
- Какой тариф используется на годовое обслуживание. Он зависит от типа продукта, вида платежной системы и банковских условий.
- Есть ли начисления на остаток средств на счете. В разных банках цифры могут сильно отличаться.
- Предоставляет ли банк овердрафт. Об этом следует узнать при получении карты, чтобы в дальнейшем не получить неприятный сюрприз.
- Имеется ли интернет и онлайн-банк, удобно ли мобильное приложение данной финансовой организации, есть ли возможность отслеживать свои действия.
- Подключены ли дополнительные услуги на момент получения карты и какова их стоимость. Если клиент не нуждается в лишних услугах, то он должен попросить сотрудника банка отключить их.